Технологии
«Казахстану нужно конвертировать цифровое лидерство в реальный рост экономики». Жанара Изимова из PwC о будущем финтеха в регионе
OpenSky Team
9 июля 2026 г.
3 просмотров
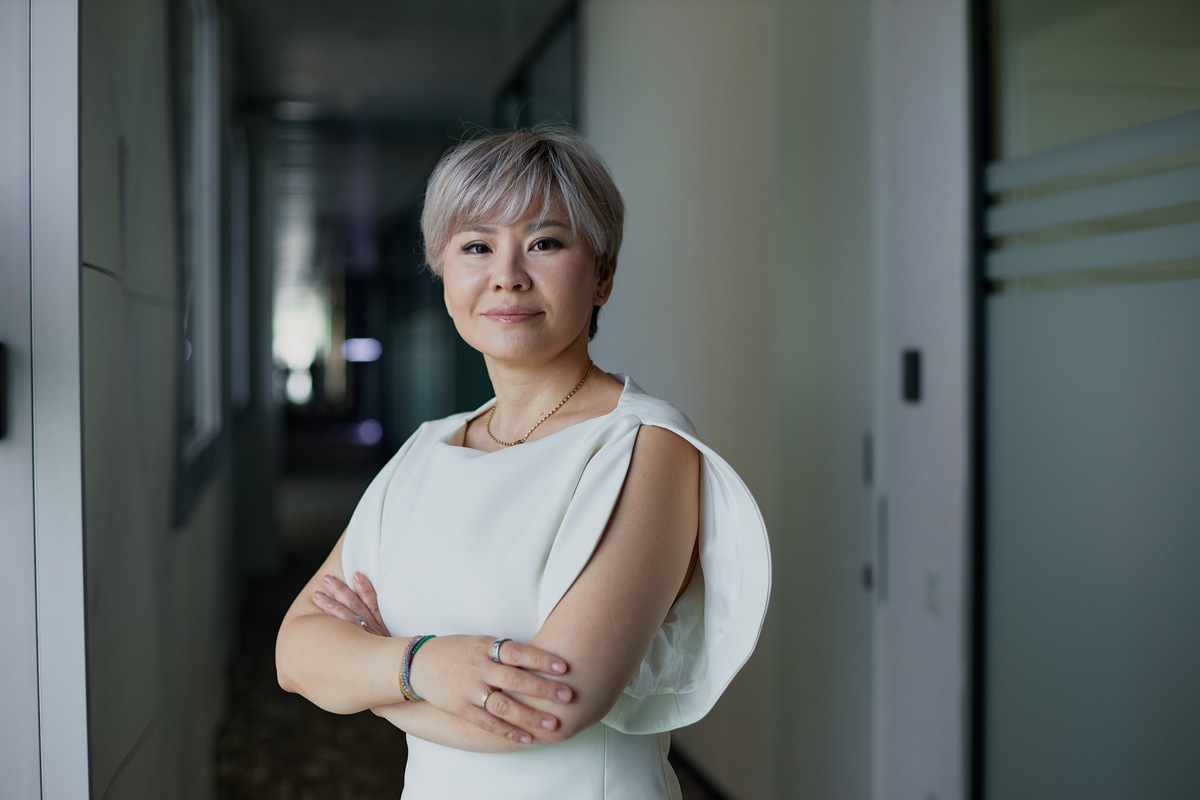
Digital Business публикует вторую часть интервью с директором Strategy& (часть глобальной сети PwC) Жанарой Изимовой. В первой части эксперт рассказала, зачем казахстанские банки запускают десятки ИИ-...
Digital Business публикует вторую часть интервью с директором Strategy& (часть глобальной сети PwC) Жанарой Изимовой. В первой части эксперт рассказала, зачем казахстанские банки запускают десятки ИИ-проектов, почему их данные будут стоить дороже самих технологий и почему ИИ-трансформация требует прямого участия генерального директора.
Сегодня рассуждаем о том, почему отечественные финтех-стартапы проигрывают банковским экосистемам, за какими мировыми трендами нужно следить, как превратить нашу страну в главный финансовый хаб Центральной Азии и почему большинство неудачных трансформаций случаются не из-за сбоя технологий, а из-за устаревших моделей управления.
Наш эксперт
Жанара Изимова более 20 лет работала на руководящих позициях в банковской индустрии Казахстана и Центральной Азии.
Сегодня она директор и лидер практики стратегического консалтинга финансовых институтов в регионе Евразия в Strategy& (часть глобальной сети PwC). Жанара консультирует советы директоров и правления ведущих банков Казахстана, Узбекистана, Азербайджана, Монголии и стран Кавказа по вопросам ИИ, цифровых активов, экосистем и трансформации бизнеса.
«Крупнейшие финтех-единороги Центральной Азии появятся не потому, что победят банки»
— Финтех в Казахстане лидирует по числу новых проектов, но главными экосистемами остаются банки. Почему стартапам так и не удалось подвинуть крупных игроков? — Главная проблема отечественных финтех-стартапов не в том, что они не умеют создавать качественные продукты. Просто в Казахстане молодые компании конкурируют не с банками, а с мощными экосистемами. На таком высококонкурентном рынке это совершенно другой уровень игры. Крупные игроки уже обладают миллионами клиентов, ежедневным трафиком, готовой платежной инфраструктурой, кредитными продуктами, маркетплейсами, большими данными и огромными инвестиционными возможностями. Когда стартап выходит с новой идеей, действующая экосистема может мгновенно воспроизвести этот сервис, выкупить его или просто перекрыть доступ к аудитории. Поэтому у локальных финтех-команд обычно два сценария: стать частью крупной финансовой группы или не успеть масштабироваться. Но это не значит, что у них нет будущего. Возможно, самая правильная стратегия — не пытаться завоевать только внутренний рынок. Да, Казахстан — отличная площадка для старта, но слишком тесный рынок для масштабирования. Следующий региональный чемпион Центральной Азии, скорее всего, будет строиться как наднациональная платформа. Наша страна как пилотная зона, а затем: Узбекистан, Кыргызстан, Таджикистан, Кавказ и отдельные рынки Ближнего Востока. Крупнейшие финтех-единороги появятся не потому, что победят банки внутри страны, а потому что вовремя выйдут за ее пределы.«Следующая волна конкуренции развернется между крупными экосистемами, построенными вокруг данных и ИИ»
— На какие мировые рынки сейчас стоит обращать внимание, если говорить о технологиях в финансах? Где происходит самое интересное? — Первое — страны Персидского залива. ОАЭ и Саудовская Аравия сегодня инвестируют огромные ресурсы в финтех, искусственный интеллект, цифровые активы и новые модели привлечения капитала. Для них финансовые технологии — это не просто развитие банковского сектора, а часть большой стратегии по диверсификации экономики, привлечению глобального капитала и созданию новых финансовых центров. Второе — Индия. Это, пожалуй, самый масштабный пример того, как государственная цифровая инфраструктура меняет финансовый сектор. Местная система единого платежного интерфейса UPI уже вышла на уровень более 20 млрд транзакций в месяц. Это доказывает, что платежи становятся не коммерческим продуктом, а общественной инфраструктурой. На этой базе появляются новые бизнес-модели: цифровое кредитование, embedded finance, быстрый онбординг клиентов, финансовые сервисы для малого бизнеса и массового сегмента. Третье — Китай. Это один из самых зрелых примеров того, как технологии полностью меняют финансовую модель: от платежей и суперприложений до AI-скоринга, embedded finance, цифрового юаня и трансграничных расчетов. Alipay и WeChat Pay показали, что платеж — это не отдельный банковский продукт, а точка входа в экосистему данных, кредитования, инвестиций, страхования, e-commerce и lifestyle-сервисов. В Китае финтех давно перестал быть самостоятельной отраслью — он стал частью повседневной цифровой среды клиента. Важно и то, как Китай использует данные и искусственный интеллект в финансах. Поведенческие, транзакционные и merchant-data применяются для кредитного скоринга, персонализации предложений, управления лимитами, оценки рисков и поддержки малого бизнеса. Финансовый продукт встраивается прямо в операционный поток клиента или предпринимателя. Например, финансирование оборотного капитала может быть предложено продавцу внутри торговой платформы, а не через классический поход в банк. Отдельно стоит отметить цифровой юань — e-CNY. Китай тестирует его не только как платежный инструмент, но и как новую инфраструктуру для государственных выплат, фискальных операций, smart contracts и трансграничных расчетов. Параллельно развиваются альтернативные платежные рельсы и проекты вокруг расчетов в цифровых валютах, включая инициативы по cross-border payments. Поэтому китайский кейс важен не только как пример сильного финтеха. Это пример будущей финансовой инфраструктуры, где конкурируют уже не отдельные банки и продукты, а платформы, данные, AI-модели, клиентские интерфейсы и платежные рельсы. И четвертое — то, что сегодня происходит в Узбекистане. Там сейчас наблюдается очень интересная фаза роста в непростых условиях: быстро развиваются платежные сервисы, электронная коммерция, цифровой банкинг, появляются новые игроки, усиливается интерес со стороны зарубежного капитала. Многие процессы, которые Казахстан проходил 10 лет, соседи преодолевают гораздо быстрее. В целом, если смотреть шире, следующая волна конкуренции в финансах будет разворачиваться не просто между банками. Она будет идти между крупными экосистемами, которые контролируют клиентский интерфейс, данные, технологии ИИ и инфраструктуру платежей. Именно там сейчас формируется новая карта финансового рынка.«Казахстан может стать площадкой, через которую финансируется рост всей Центральной Азии»
— Если оценивать Казахстан не просто как локальный рынок, а шире, то какую главную возможность в финсекторе мы сейчас недооцениваем? — На мой взгляд, главная упущенная возможность — это превращение Казахстана в полноценный финансово-технологический хаб Центральной Азии. Мы часто смотрим на страну как на локальный рынок с населением около 20 млн человек. Но для крупного капитала Казахстан может быть гораздо больше — входной точкой в регион, который становится все более важным в новой геоэкономике. И мы видим такие запросы в своей консалтинговой практике. Центральная Азия сегодня находится в уникальной позиции. Растет стратегическое значение Транскаспийского транспортного маршрута, усиливается интерес стран Залива к новым инвестиционным направлениям, а Узбекистан демонстрирует высокие темпы роста. В то же время Китай, Европа и Ближний Восток активно ищут новые логистические и финансовые маршруты. Глобальные игроки выбирают регионы, где еще сохранился потенциал структурного роста. И у Казахстана здесь сильная стартовая позиция благодаря крупнейшей экономике в регионе, зрелому банковскому сектору, высокому уровню цифровизации и сильным финтех-кейсам. Кроме того, у нас есть МФЦА с более чем 4000 зарегистрированных компаний и развивающийся рынок капитала, подкрепленные выгодным географическим положением. Но следующий вызов будет в не количестве, а качестве самого капитала. Нам необходимы инфраструктурные и венчурные фонды, прямые инвестиции, исламские финансы, зеленое финансирование, цифровые активы и региональные штаб-квартиры. Нужен капитал, который работает в реальной экономике. Казахстан способен стать площадкой, через которую финансируется рост всей Центральной Азии. Для этого требуются три ключевых условия: предсказуемое регулирование, надежная защита инвесторов вместе с качеством институтов, а также способность быстро упаковывать инвестиционные проекты в понятную для международного капитала форму. Это и есть пространство, где банки, МФЦА, консультанты, государство и частный бизнес могут объединить усилия, чтобы помочь стране монетизировать свое цифровое лидерство.«Большинство неудач в будущем будут связаны не с техническими сбоями, а с неспособностью изменить модель управления»
— Какое решение из вашей практики по цифровой трансформации банков выглядело правильным на бумаге, но на практике не сработало? — Самое распространенное заблуждение — считать, что цифровая трансформация сводится исключительно к покупке новых технологий или перестройке организационной структуры. Например, внедрение CRM-систем или баз данных часто воспринимается как панацея, но без изменения подхода к пользовательскому опыту и корпоративной культуре эффект будет минимальным. Трансформация начинается с честного ответа на вопрос: как компания создает ценность для клиента и что мешает делать это быстрее, дешевле и качественнее? На деле этот процесс охватывает 3 направления одновременно. Во-первых, клиентский опыт. И это самое сложное, потому что мы все еще ментально остаемся выходцами из советской экономики с операционно-центричным мышлением, где привычнее выстраивать строгие процессы, а не думать о потребностях конкретного человека. Цифровизация в банках включает в себя огромный психологический компонент, ведь мы буквально пытаемся развить эмпатию у людей, которые годами жили внутри жестких инструкций и регуляторных ограничений. Второе направление — технологии. Здесь часто возникает иллюзия, что проблему можно решить покупкой очередной платформы или внедрением хайпового решения. Настоящий же вызов заключается в способности интегрировать софт в существующий ландшафт, отказаться от устаревшей архитектуры, обеспечить качество данных и перестроить внутренние процессы так, чтобы инновации действительно приносили пользу человеку и бизнесу. Третий и самый важный этап касается людей и культуры. Без поддержки и вовлечения сотрудников никакие реформы невозможны, какими бы передовыми ни были инструменты. Международный опыт доказывает, что самые успешные цифровые банки и финтех-платформы отличаются не кодом. Они отличаются скоростью принятия решений, фокусом на пользователе, прозрачной ответственностью и способностью мгновенно реагировать на изменения. Например, сингапурский DBS Bank и бразильский Nubank, у которого уже более 130 млн клиентов по всему миру, преуспели не потому, что купили дорогие ИТ-решения, а потому, что смогли построить внутреннюю культуру инноваций и постоянного тестирования гипотез. Банк по своей природе больше ориентирован на минимизацию рисков и соблюдение правил, а не на эксперименты. Именно этот барьер дается нашим игрокам труднее всего. Поэтому в проектах по трансформации всегда говорю: не надо начинать с вопроса «как нам переименовать подразделения?». Надо начинать с вопроса «какой экономический эффект мы хотим получить и какие управленческие барьеры мешают его достичь?». Большинство неудач в будущем будут связаны не с техническими сбоями, а с неспособностью изменить саму модель управления.«Нам жизненно важно перейти от технологического лидерства к лидерству экономическому»
— Что станет следующим большим прорывом финансового рынка Казахстана после цифровых платежей? — Казахстан уже доказал, что может быть технологическим лидером региона. Но следующий этап окажется сложнее. Он будет не про количество мобильных приложений, не про скорость транзакций и не про красивые цифровые витрины. Новый шаг состоит в том, сможет ли страна конвертировать свое цифровое превосходство в реальный рост производительности экономики, приток зарубежного капитала, развитие национального рынка акций, масштабирование финтех-компаний и создание новых чемпионов Центральной Азии. Технологии сегодня можно просто купить. Гораздо сложнее построить взаимное доверие, сильные институты, качественное регулирование, точные данные и зрелую управленческую культуру. Именно эти факторы будут определять конкурентоспособность Казахстана в ближайшее десятилетие. Нам жизненно важно перейти от технологического лидерства к лидерству экономическому — и сделать это быстрее, пока региональное окно возможностей для нас открыто.Источник: digitalbusiness.kz


